Valdes locekļa personīgā atbildība par uzņēmuma nodokļu parādiem: Mīti, realitāte un aizsardzības iespējas
✔️ Daudzi uzņēmēji joprojām uzskata, ka sabiedrība ar ierobežotu atbildību pilnībā pasargā viņu personīgo maku. Tomēr situācija var strauji mainīties, ja uzņēmumam izveidojas ievērojami nodokļu parādi. Saskaņā ar likuma "Par nodokļiem un nodevām" 60. panta pirmo daļu, Valsts ieņēmumu dienestam (VID) ir tiesības uzsākt procesu, lai no valdes locekļa personīgi atlīdzinātu juridiskās personas nokavētos nodokļu maksājumus. Šī norma ir skaidri vērsta uz nodokļu iekasēšanas efektivitātes uzlabošanu un valdes locekļu atbildības veicināšanu. Lai gan šāds VID solis var šķist biedējošs un nopietns risks , jaunākā tiesu prakse parāda, ka valdes locekļiem ir vairāki aizsardzības mehānismi.
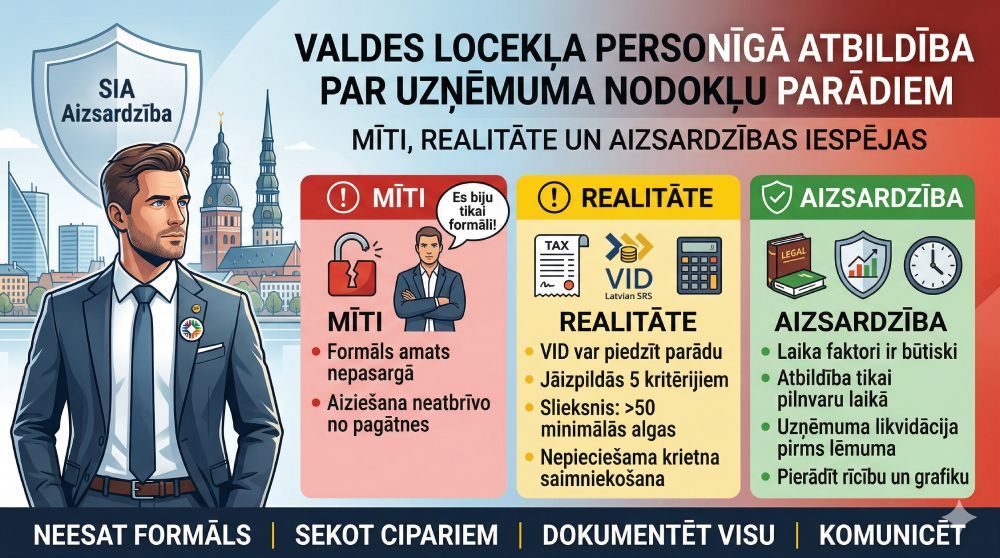
✔️ Lai VID varētu no jums piedzīt uzņēmuma nodokļu parādu, ir vienlaikus jāizpildās pieciem likumā noteiktiem kumulatīviem kritērijiem. Būtiskākais no tiem, kas bieži vien izšķir lietas iznākumu, ir parāda apmērs – nokavēto nodokļu maksājumu summai ir jāpārsniedz 50 Latvijas Republikā noteikto minimālo mēnešalgu kopsumma.
✔️ Tiesvedībās ar VID bieži parādās argumenti, kurus tiesa konsekventi noraida. No šīm kļūdām ir stingri jāizvairās:. Aizbildināšanās, ka bijāt tikai formāls valdes loceklis un faktiski lēmumus pieņēma cita persona, tiesā netiek atzīta par attaisnojumu. Tiesa uzskata, ka, piekrītot ieņemt amatu, persona uzņemas pilnu atbildību. Šādi argumenti tiesu praksē tiek konsekventi noraidīti. Valdes locekļa amata atstāšana neatbrīvo no atbildības par tiem nodokļu parādiem, kas jau bija izveidojušies jūsu pilnvaru laikā.
✔️ Tomēr, kā liecina tiesu prakse, pastāv vairāki spēcīgi un nodokļu maksātājiem labvēlīgi argumenti, kas var novest pie VID lēmuma atcelšanas. Visefektīvākie argumenti ir saistīti ar laika faktoriem un procesuālām niansēm. Piemēram, tiesa ir atzinusi, ka kritērijam par parāda apmēru ir jāizpildās tieši laikā, kamēr pildījāt valdes locekļa pienākumus. Ja šis slieksnis tiek sasniegts tikai pēc jūsu aiziešanas no amata (piemēram, VID vēlāk veic nodokļu kontroles uzrēķinu par pagātni), procesa uzsākšanai pret jums nav tiesiska pamata. Ja valdē bijuši vairāki locekļi, atbildība iestājas tikai tam loceklim (vai locekļiem), kura pilnvaru laikā izpildījās visi kritēriji, tajā skaitā parāda apmēra sliekšņa pārsniegšana.
✔️ Viens no spēcīgākajiem Senāta judikatūrā balstītajiem argumentiem ir saistīts ar uzņēmuma likvidāciju. Ja uzņēmums ir likvidēts un izslēgts no komercreģistra, un VID ir dzēsis tā nodokļu parādus pirms tiek pieņemts galīgais lēmums par šī parāda piedziņu no jums kā valdes locekļa, VID lēmums ir prettiesisks. Nodokļu parāda dzēšana rada parāda neesību, un vairs nepastāv pats parāds, kuru no jums varētu atlīdzināt. Šis princips darbojas arī tad, ja parāds tiek dzēsts jau tiesvedības laikā. Tomēr jābūt uzmanīgiem – ja lēmums pret valdes locekli stājas spēkā pirms uzņēmuma likvidācijas un parāda dzēšanas, atbildība saglabājas.
✔️ Jums ir tiesības pierādīt, ka rīkojāties atbildīgi un neesat vainojams pie parāda izveidošanās vai nesamaksāšanas. Ja uzņēmums saskaras ar finansiālām grūtībām, varat norādīt uz savu aktīvo rīcību, piemēram, vēršanos VID ar lūgumu noteikt parāda samaksas grafiku. Tāpat, ja aktīvi tika atsavināti, jums jāspēj pierādīt, ka darījumiem bija ekonomisks pamatojums, tie notika par tirgus cenu, un iegūtie līdzekļi tika novirzīti saimnieciskajai darbībai vai citiem prioritāriem kreditoriem, piemēram, darbiniekiem. Taču jāpatur prātā, ka tiesas bieži atzīst nodokļu maksājumu prioritāti.
✔️ Pamatojoties uz augstāk minētajām tiesu prakses atziņām, šeit ir daži svarīgi ieteikumi jūsu ikdienas darbam:
- Neuzņemieties amatu formāli: Nekad nepiekrītiet ieņemt valdes locekļa amatu, ja reāli nepārvaldāt uzņēmumu, jo tiesa šādu ieganstu nepieņems un neatbrīvos no atbildības.
- Sekojiet līdzi cipariem: Regulāri uzraugiet uzņēmuma nodokļu parāda apmēru, jo tas ir izšķirošs kritērijs iespējamās atbildības iestāšanās brīdim. Īpašu uzmanību pievērsiet brīdim, kad tas pietuvojas likumā noteiktajam slieksnim.
- Dokumentējiet visu: Savas rīcības kā "krietnam un rūpīgam saimniekam" pierādīšana ir vispusīgi un sarežģīti argumentējama līnija, kas prasa spēcīgu dokumentāru pamatojumu pilnīgi katrai jūsu darbībai. Saglabājiet pierādījumus par darījumu ekonomisko pamatojumu un naudas izlietojumu.
- Komunicējiet ar iestādēm: Neignorējiet finansiālas grūtības. Aktīva rīcība, piemēram, vēršanās VID pēc samaksas grafika, nākotnē var kalpot kā apliecinājums tam, ka mēģinājāt situāciju atrisināt godprātīgi. Tāpat sekojiet līdzi, vai nepastāv Maksātnespējas likumā noteiktās maksātnespējas pazīmes.