⚖️ Kad VID neizdara savu mājasdarbu: Senāts liedz iestādei labot kļūdas uz uzņēmēja rēķina
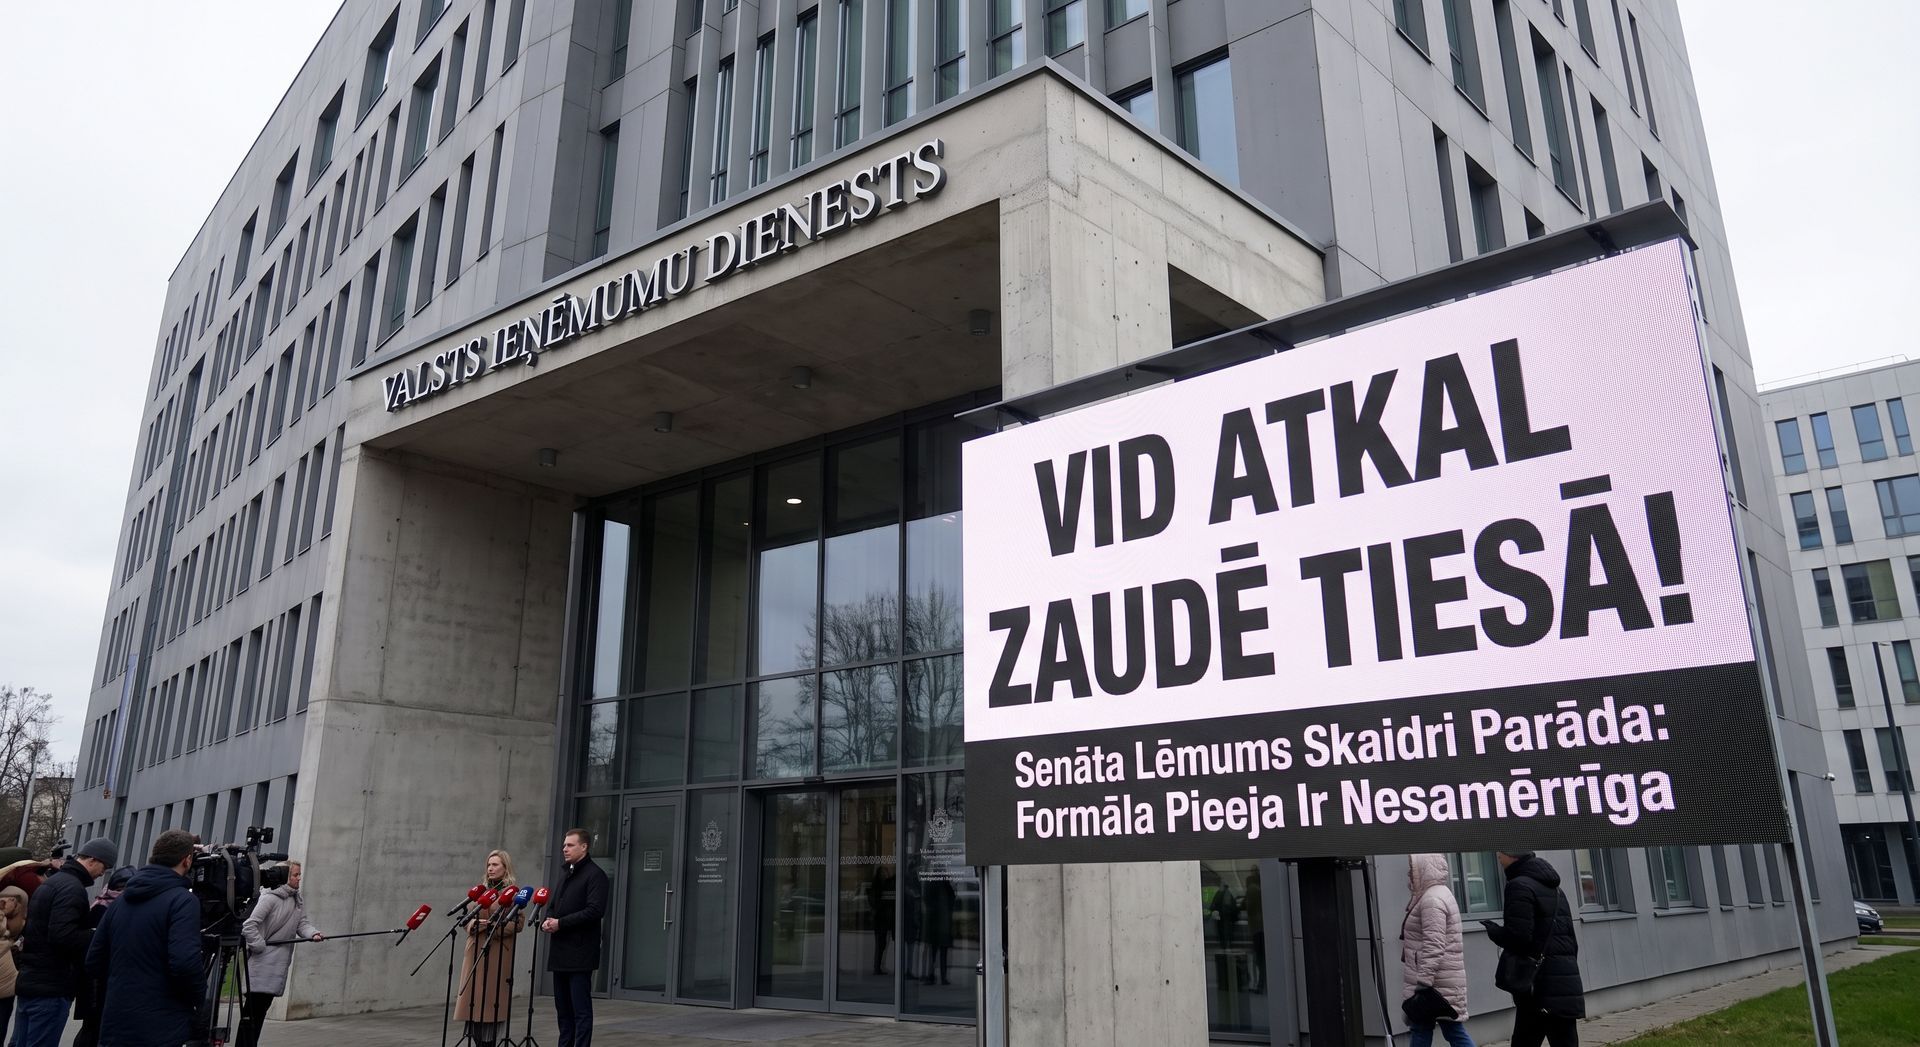
🏛️ Nodokļu maksātājiem un valsts atbalsta saņēmējiem nereti nākas saskarties ar situācijām, kad Valsts ieņēmumu dienests (VID) pieņem personai nelabvēlīgus lēmumus, neizvērtējot visus būtiskos lietas apstākļus. Šāda pavirša pieeja var radīt katastrofālas sekas uzņēmējdarbībai, īpaši, ja iestāde pieprasa atmaksāt jau piešķirtus un izlietotus atbalsta līdzekļus. Jaunākajā Latvijas Republikas Senāta 2026. gada 21. septembra spriedumā lietā SKA-49/2026 atklājas tieši šāds gadījums, kurā VID lēmums atcelts iestādes nepietiekamās argumentācijas un pierādījumu trūkuma dēļ.
🏢 Konkrētajā lietā VID sākotnēji piešķīra kādam uzņēmumam valsts atbalstu apgrozāmo līdzekļu plūsmas krituma kompensēšanai Covid-19 krīzes laikā, bet vēlāk - pēc atkārtotas pārbaudes - to atcēla un uzdeva visus saņemtos līdzekļus atmaksāt. Dienests savu radikālo rīcību pamatoja ar apgalvojumu, ka uzņēmums ir uzskatāms par "finanšu iestādi", kurai saskaņā ar Ministru kabineta noteikumiem valsts atbalsts nepienākas. VID ieskatā, uzņēmuma sniegtie finanšu direktora ārpakalpojumi, biznesa konsultācijas un finanšu plānošana atbilda finanšu iestādes pazīmēm Eiropas Savienības direktīvas izpratnē.
🛑 Tomēr Senāts, piekrītot Administratīvās apgabaltiesas secinājumiem, norādīja uz ļoti būtisku un rupju trūkumu VID lēmuma pamatojumā. Lai uzņēmumu atzītu par finanšu iestādi, saskaņā ar regulējumu ir obligāti jākonstatē divi kumulatīvi priekšnoteikumi: pirmkārt, uzņēmums faktiski veic noteiktas specifiskas darbības (piemēram, konsultē par kapitāla struktūru), un, otrkārt, šī darbība ir uzņēmuma galvenā darbība. Tiesa secināja, ka VID savā lēmumā bija izvērtējis tikai pirmo kritēriju, pilnībā "aizmirstot" pamatot otro. Ar pliku secinājumu, ka uzņēmums vispār sniedz šādas konsultācijas, nepietiek, lai tam atņemtu atbalstu – iestādei bija jāpierāda, ka tas veido uzņēmuma saimnieciskās darbības kodolu.
📜 Mēģinot glābt situāciju kasācijas instancē, VID izvēlējās visai pārsteidzošu taktiku – mēģināja novelt vainu uz pašu tiesu un uzņēmēju. Dienests pārmeta tiesai, ka tā pēc savas iniciatīvas neieguva papildu pierādījumus, piemēram, nepieprasīja uzņēmuma līgumus un rēķinus. Senāts šo absurdu kategoriski noraidīja, uzsverot pamatpricipu: tieši iestādei ir pienākums pierādīt personai nelabvēlīga administratīvā akta pamatojumu. Tas vien, ka dokumenti atrodas pie pieteicēja, neatbrīvo VID no pienākuma savākt pierādījumus pirms lēmuma pieņemšanas. Tiesas uzdevums nav vākt pierādījumus, lai iestādes vietā pirmoreiz noskaidrotu un pamatotu apstākļus, kurus pats VID sākotnējā lēmumā nemaz nebija vērtējis.
💡 Šis spriedums ir ļoti nozīmīgs precedents, kas atgādina iestādēm to vietu un pienākumus. Valsts iestāde nevar izdot "puspamatotu" lēmumu un cerēt, ka tiesa tiesvedības gaitā šo lēmumu "salabos" vai papildinās trūkstošos argumentus. Ja VID neizdara savu mājasdarbu lēmuma pieņemšanas stadijā, tas nevar vēlāk prasīt, lai trūkumi tiktu novērsti uz uzņēmēja rēķina.
🛡️ Mūsu advokātu biroja praksē nodokļu un administratīvajos strīdos mēs bieži redzam, ka valsts iestāžu lēmumi tiek pieņemti sasteigti, balstoties uz pieņēmumiem, nevis konkrētiem pierādījumiem un pilnvērtīgu likuma analīzi. Šī lieta skaidri apliecina: ja valsts iestādes argumentācija ir nepilnīga vai kļūdaina, uzņēmējiem ir reālas iespējas sekmīgi aizsargāt savas tiesības un saglabāt uzņēmuma stabilitāti. Mēs aicinām nepaļauties uz iestāžu lēmumu šķietamo nemaldību un šaubu gadījumā vērsties pie profesionāļiem.
⚖️ Darbinieka atlaišana un īpašā aizsardzība: Būtiskas Senāta atziņas darba devējiem un darbiniekiem