Valdes locekļu atbildība un fiktīva aktīvu atsavināšana nodokļu parādu gadījumos
⚖️ Zvērinātu advokātu praksē bieži jāsaskaras ar komplicētiem valdes locekļu atbildības un nodokļu parādu piedziņas jautājumiem. Nesen pasludinātais Latvijas Republikas Senāta 2026. gada 14. maija spriedums lietā SKC-120/2026 sniedz būtiskas un praksē noderīgas atziņas par valdes locekļu civiltiesisko atbildību gadījumos, kad sabiedrībai ir izveidojies nodokļu parāds un vienlaikus tiek konstatēta uzņēmuma pāreja. Zemāk apkopota šī sprieduma juridiskā analīze, kas skaidro būtiskākos riskus valdes locekļiem un tiesu prakses nostādnes attiecībā uz kreditoru aizsardzību.
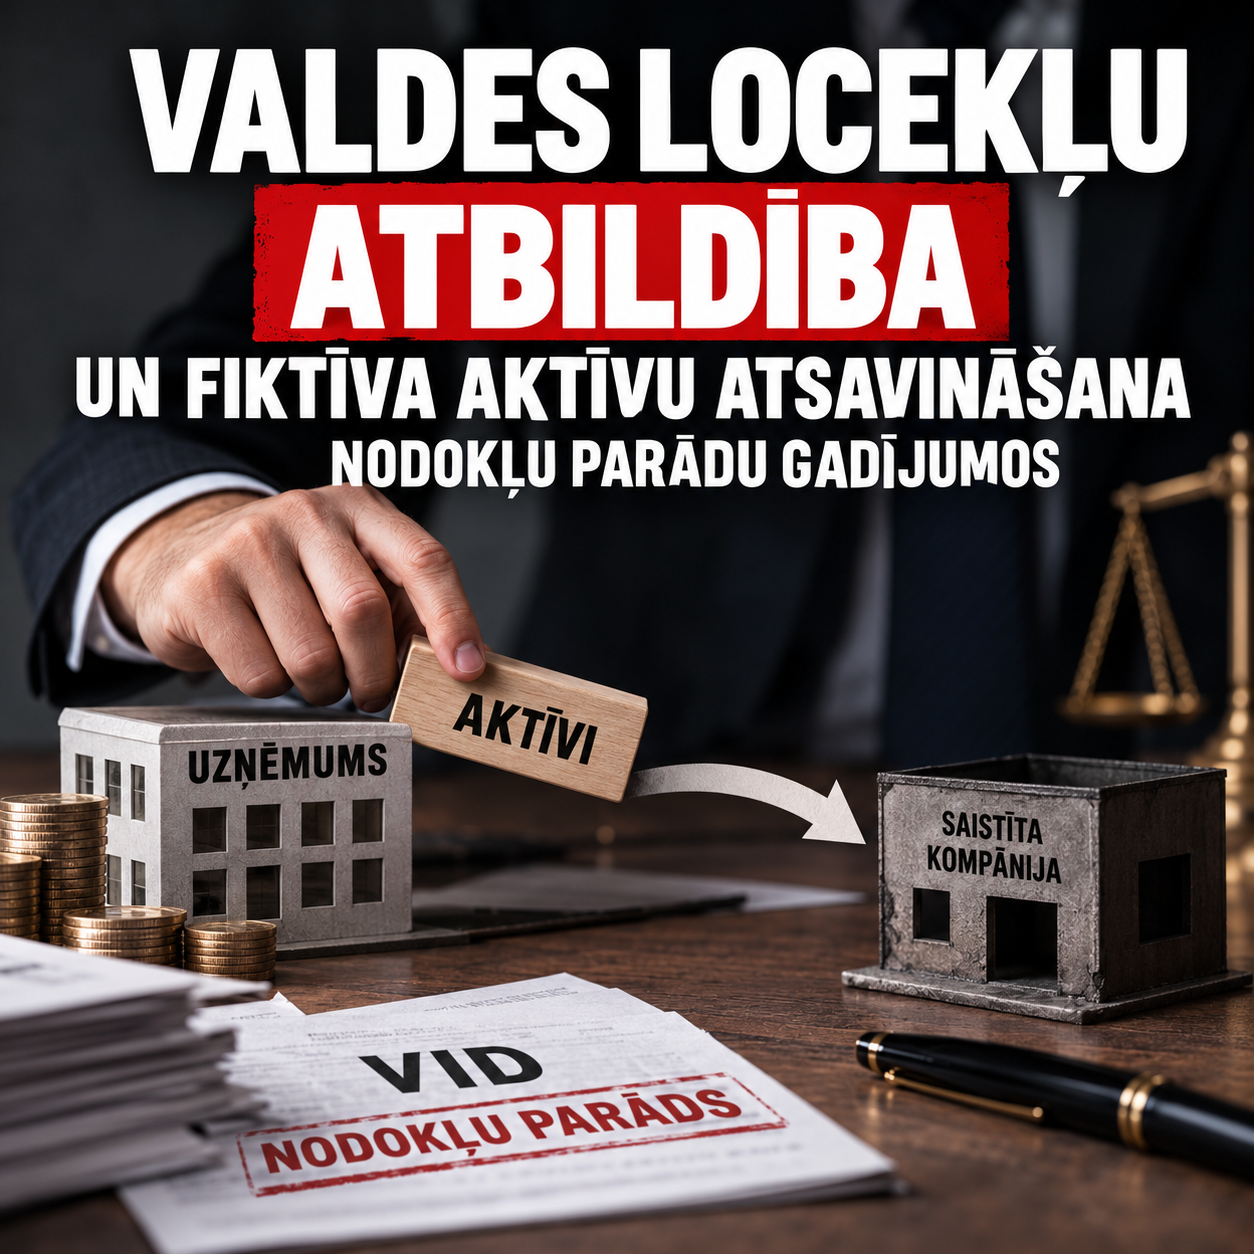
📂 Maksātnespējīgas sabiedrības administrators cēla prasību pret diviem bijušajiem valdes locekļiem par zaudējumu atlīdzību 219 123,15 EUR apmērā. Prasība tika pamatota ar to, ka valdes locekļi īsi pirms uzņēmuma maksātnespējas noslēdza divus cesijas līgumus, nododot uzņēmuma reālas prasījuma tiesības pret saistītu uzņēmumu citai sabiedrībai (cesionāram) par 200 000 EUR atlīdzību.
⚠️ Lietā atklājās vairāki satraucoši fakti. Cesionārs par šīm prasījuma tiesībām nesamaksāja, turklāt tas bija uzņēmums bez aktīviem, bez bankas kontiem un ar viena eiro pamatkapitālu. Vēlāk sākotnējais parādnieks un jaunais kreditors vienojās par saistību dzēšanu pret 20 000 EUR samaksu, faktiski atbrīvojot saistīto uzņēmumu no vairāk nekā 219 tūkstošu eiro parāda. Sākotnējais uzņēmums palika bez līdzekļiem un spējas norēķināties ar savu vienīgo kreditoru – Valsts ieņēmumu dienestu (VID) – par nodokļu parādu 148 521,74 EUR apmērā.
🏛️ Sākotnēji Rīgas apgabaltiesa prasību pret valdes locekļiem noraidīja. Tiesas galvenais arguments bija saistīts ar to, ka VID paralēlā administratīvajā procesā jau bija konstatējis "uzņēmuma pāreju" uz citu (saistīto) sabiedrību un nolēmis piedzīt nodokļu parādu no uzņēmuma ieguvēja. Apgabaltiesa kļūdaini secināja, ka uzņēmuma pārejas rezultātā sākotnējās sabiedrības saistības pret valsti ir zudušas un to piedziņa no valdes locekļiem nozīmētu nepamatotu zaudējumu piedziņu dubultā apmērā. Senāts atcēla apgabaltiesas spriedumu, norādot uz vairākiem fundamentāliem principiem, kas turpmāk jāņem vērā ikvienam komersantam:
🚫 Fiktīva aktīvu atsavināšana nav normāla komercprakse: Senāts uzsvēra, ka parādos esoša uzņēmuma prasījuma tiesību (aktīvu) cedēšana citam, finansiāli nestabilam uzņēmumam neatbilst krietna saimnieka rīcībai un normālai komercpraksei. Jebkura reāli atgūta naudas summa būtu stabilizējusi sabiedrības finansiālo stāvokli un ļāvusi dzēst nodokļu parādus.
🔄 Uzņēmuma pāreja neatbrīvo sākotnējo parādnieku: Komerclikumā nostiprinātais uzņēmuma pārejas institūts kalpo kreditoru aizsardzībai, novēršot situācijas, kad sabiedrība tiek "iztīrīta" no aktīviem. Senāts skaidri norādīja, ka uzņēmuma pāreja automātiski neizbeidz sākotnējā parādnieka saistības.
⚖️ Dubultās piedziņas mīts: Kamēr vien nodokļu parāds nav reāli samaksāts pilnībā, VID kā kreditoram ir tiesības vērst piedziņu gan pret uzņēmuma ieguvēju, gan uzturēt savu prasījumu sākotnējā uzņēmuma maksātnespējas procesā. Zaudējumu piedziņa no valdes locekļiem, lai iegūtos līdzekļus novirzītu VID prasījuma segšanai, ir pilnībā leģitīma un nav uzskatāma par dubultu piedziņu.
🎯 Šis tiesu prakses nolēmums skaidri parāda, ka shēmas, kas vērstas uz uzņēmuma aktīvu atsavināšanu (t.sk. prasījuma tiesību cesijas) saistītām vai "tukšām" kompānijām, lai izvairītos no nodokļu nomaksas un apgrūtinātu kreditoru stāvokli, nepasargā uzņēmuma vadību. Valdes locekļiem ir jārēķinās ar personīgu civiltiesisko atbildību par sabiedrībai un kreditoriem nodarītajiem zaudējumiem, jo valsts iestādes un maksātnespējas administratori aktīvi izmanto likumā paredzētos mehānismus parādu atgūšanai.
⚖️ Darbinieka atlaišana un īpašā aizsardzība: Būtiskas Senāta atziņas darba devējiem un darbiniekiem