Digitālais eiro: juridiskie izaicinājumi un kriptovalūtas alternatīva alternatīva
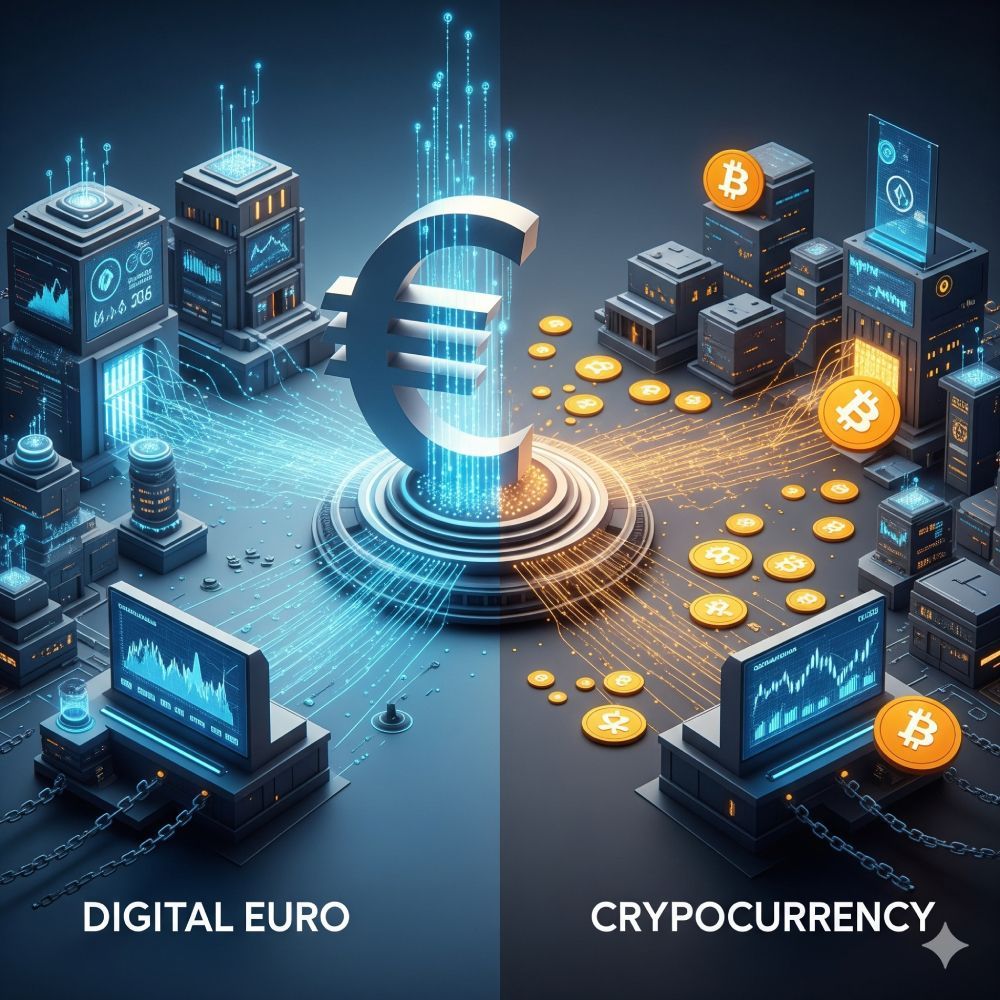
Eiropas Savienībā tiek aktīvi virzīta ideja par digitālā eiro ieviešanu – Eiropas Centrālās bankas (ECB) emitētu digitālu valūtu, kas būtu pieejama visiem iedzīvotājiem un uzņēmumiem. Lai gan oficiālie mērķi ir cēli – modernizēt maksājumus, nodrošināt drošu un universālu maksāšanas līdzekli un stiprināt eiro starptautisko lomu –, šī iniciatīva rada virkni nopietnu juridisku izaicinājumu un neskaidrību, kas prasa kritisku izvērtējumu. Šajā rakstā aplūkosim galvenos riskus, kas saistīti ar digitālā eiro ieviešanu, un argumentēsim, kāpēc privātā sektora emitētas un regulētas eiro stabilās kriptovalūtas (stable coins) varētu būt efektīvāka un drošāka alternatīva.
Digitālā eiro radītie juridiskie izaicinājumi
1. Privātuma erozija un datu aizsardzība ECB apgalvo, ka digitālais eiro tiks veidots, ievērojot augstus privātuma standartus, un bezsaistes maksājumi varētu nodrošināt skaidrai naudai līdzvērtīgu anonimitāti. Tomēr centralizēta digitālā valūta neizbēgami rada pamatotus jautājumus par visaptverošas finanšu uzraudzības riskiem. Atšķirībā no skaidras naudas, katrs digitālais darījums tiek reģistrēts. Tas nozīmē, ka valsts iestādēm paveras teorētiska iespēja piekļūt informācijai par katru iedzīvotāju veikto pirkumu.
Juridiskais izaicinājums šeit ir milzīgs: kā izveidot tiesisko regulējumu, kas efektīvi aizsargātu indivīda tiesības uz privātumu (VDAR ievērošana) un vienlaikus nodrošinātu noziedzīgi iegūtu līdzekļu legalizācijas (AML) novēršanas prasību izpildi? Pastāv risks, ka cīņā ar finanšu noziegumiem privātums tiks upurēts, radot bezprecedenta uzraudzības instrumentu.
2. Centralizēta kontrole un "programmējamās naudas" risks. Digitālais eiro būtu tiešas centrālās bankas saistības. Tas nozīmē, ka valdībai un ECB rastos iespēja ieviest tā saucamo "programmējamo naudu". Piemēram, varētu tikt noteikts naudas derīguma termiņš, lai stimulētu patēriņu ekonomikas lejupslīdes laikā, vai ierobežota noteiktu preču un pakalpojumu iegāde. Šādas iespējas, lai arī šobrīd teorētiskas, rada fundamentālus draudus īpašuma tiesībām un personīgajai brīvībai. Juristiem būtu jāsagatavojas aizstāvēt klientu tiesības pret potenciāli patvaļīgiem ierobežojumiem, kas varētu tikt ieviesti ar vienkāršu koda izmaiņu centrālās bankas sistēmā.
3. Ietekme uz komercbanku sistēmu Ja liels skaits noguldītāju izvēlētos savus līdzekļus no komercbanku kontiem pārvietot uz drošākiem digitālā eiro makiem, tas varētu būtiski ietekmēt komercbanku likviditāti un spēju kreditēt ekonomiku. Šis process, pazīstams kā "banku depozītu aizplūšana", varētu destabilizēt finanšu sistēmu, īpaši krīzes laikā. Tiesiskais regulējums šobrīd nav gatavs šādam scenārijam, un nav skaidrs, kā tiktu pārvaldīti šādi sistēmiski riski.
4. Kiberdrošības riski Centralizēta digitālās valūtas infrastruktūra kļūtu par augsta līmeņa mērķi kiberuzbrukumiem. Veiksmīgs uzbrukums varētu paralizēt visu eirozonas maksājumu sistēmu, radot neizmērojamus ekonomiskos zaudējumus. Lai gan ECB, bez šaubām, investētu augstākā līmeņa drošības risinājumos, centralizācija pati par sevi rada vienu kritisku kļūmes punktu, kas ir ievērojami bīstamāk nekā decentralizētās sistēmās.
Alternatīva: Eiro stabilās kriptovalūtas. Kamēr digitālā eiro projekts saskaras ar fundamentāliem izaicinājumiem, privātais sektors jau piedāvā funkcionējošu alternatīvu – eiro piesaistītas stabilās kriptovalūtas. Tās ir digitālas valūtas, kas darbojas uz blokķēdes tehnoloģijas pamata, un to vērtība ir piesaistīta eiro 1:1, nodrošinot to ar likvīdiem aktīviem. Kāpēc šis risinājums varētu būt pārāks?
1. Decentralizācija kā aizsardzība pret kontroli Atšķirībā no centralizētā digitālā eiro, stabilās kriptovalūtas darbojas uz decentralizētām blokķēdēm. Tas nozīmē, ka nevienai atsevišķai institūcijai nav pilnīgas kontroles pār tīklu. Šāda arhitektūra pēc savas būtības ir izturīgāka pret patvaļīgu iejaukšanos no valsts puses.
2. Inovācija un konkurence Privātā sektora virzīti risinājumi veicina konkurenci un inovāciju. Dažādi stabilo kriptovalūtu emitenti sacenstos par labākajiem produktiem, zemākajām izmaksām un ērtākajiem pakalpojumiem, no kā ieguvēji būtu patērētāji. Valsts monopols, ko radītu digitālais eiro, šādu inovāciju, visticamāk, apslāpētu.
3. Gatavība nākotnes ekonomikai (DeFi) Stabilās kriptovalūtas jau ir neatņemama decentralizēto finanšu (DeFi) ekosistēmas sastāvdaļa. Tās ļauj veidot viedos līgumus, automatizētus maksājumus un citus inovatīvus finanšu pakalpojumus, kas ir daudz grūtāk īstenojami stingri kontrolētā un birokrātiskā digitālā eiro sistēmā.
4. Skaidrāks un ātrāks regulatīvais ceļš Eiropas Savienība jau ir spērusi nozīmīgu soli kriptoaktīvu regulēšanā, pieņemot Kriptoaktīvu tirgu regulu (MiCA). Šī regula jau nosaka skaidru ietvaru stabilo kriptovalūtu emitentiem, pieprasot licences, caurspīdīgumu un pietiekamu rezervju nodrošinājumu. Tā vietā, lai gadiem ilgi izstrādātu pilnīgi jaunu un juridiski sarežģītu digitālā eiro sistēmu, būtu daudz efektīvāk pilnveidot jau esošo MiCA regulējumu, lai nodrošinātu drošu un konkurētspējīgu privātā sektora emitētu digitālo eiro apriti.
Nobeigums. Digitālā eiro ieviešana nav tikai tehnoloģisks jauninājums – tas ir projekts ar dziļām juridiskām un sociālām sekām. Riski, kas saistīti ar privātuma zaudēšanu, centralizētu kontroli un finanšu sistēmas destabilizāciju, ir pārāk nopietni, lai tos ignorētu.
No juridiskā viedokļa, ceļš, ko piedāvā privātā sektora emitētas, bet stingri regulētas eiro stabilās kriptovalūtas, ir daudzsološāks. Tas nodrošina līdzsvaru starp inovāciju un drošību, aizsargā pret pārmērīgu valdības kontroli un izmanto jau esošo tiesisko regulējumu. Uzņēmumiem un privātpersonām, kas vēlas sagatavoties finanšu nākotnei, ir svarīgi kritiski izvērtēt digitālā eiro iniciatīvu un apzināties, ka pastāv efektīvākas, drošākas un brīvību saglabājošas alternatīvas.