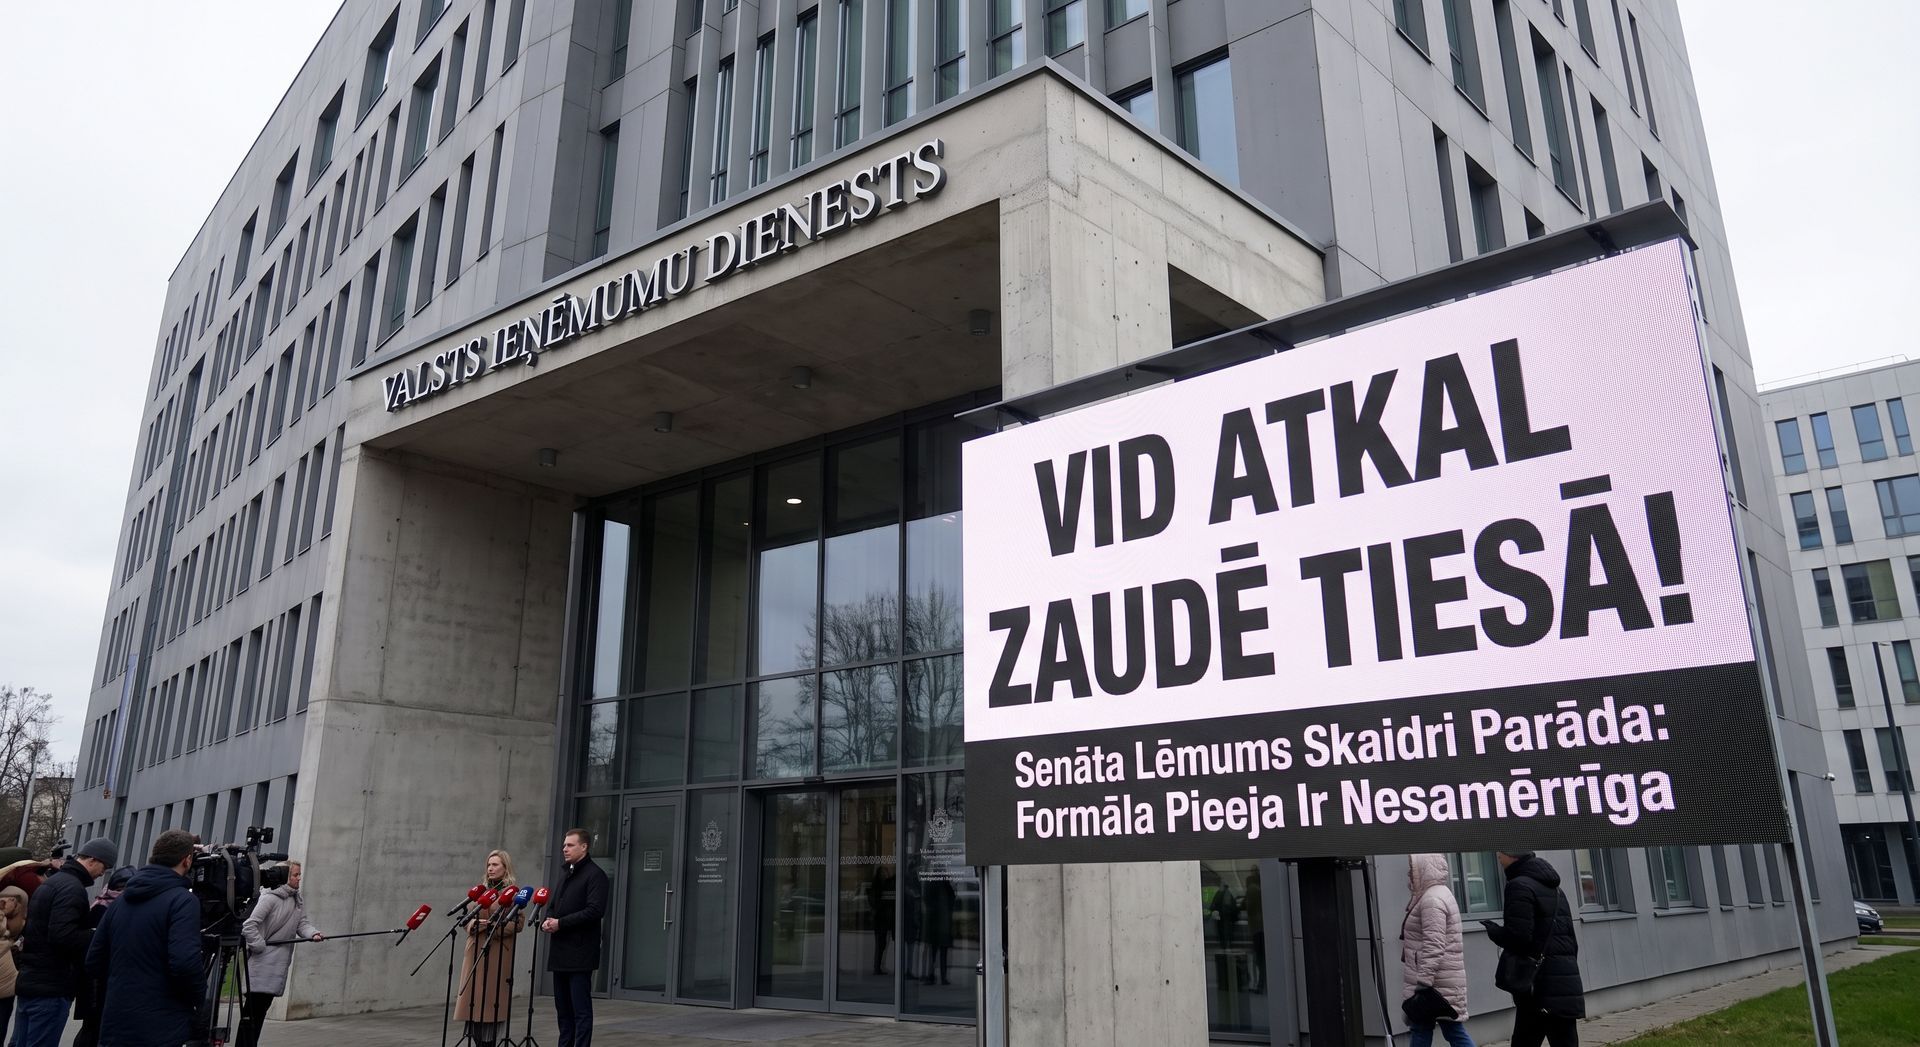
VID atkal zaudē tiesā: Kad akls birokrātisms un gramatikas likumi tiek stādīti augstāk par veselo saprātu
✔️ Valsts ieņēmumu dienesta (VID) amatpersonu fantāzijai un vēlmei normatīvos aktus piemērot maksimāli mehāniski, burtiski un atrauti no jebkāda veselā saprāta, šķiet, nav robežu. Uzņēmējiem Latvijā jau ilgstoši nākas saskarties ar absurdiem iestādes lēmumiem, kuros galvenais vadmotīvs ir nevis taisnīga nodokļu iekasēšana vai reāla valsts budžeta apdraudējuma novēršana, bet gan birokrātiska piekasīšanās pie katra komata un lietvārda galotnes. Iestāde acīmredzami cer, ka, paļaujoties uz burtisku likuma teksta lasījumu, izdosies izspiest papildu finanšu līdzekļus no nodokļu maksātājiem, ignorējot pašu būtiskāko – faktu, ka nodokļi valstij jau ir samaksāti. Tomēr šāda formālisma kultivēšana ne vienmēr nes iestādei cerētos augļus. Kārtējā uzvara tiesā ir spilgts pierādījums tam, ka likums nav paredzēts kā ērts rīks nodokļu administrācijas patvaļai. Latvijas Republikas Senāta 2026. gada 31. jūlija spriedums lietā Nr. SKA-112/2026 kļūst par fundamentālu atgādinājumu valsts pārvaldei, ka tiesību normas mērķis un jēga vienmēr ir jāskata kopsakarā ar reālo situāciju.
✔️ Izskatāmajā lietā VID veica datu atbilstības pārbaudi kādā uzņēmumā un konstatēja, ka sabiedrības apgrozījums pārsniedz piecu minimālo mēnešalgu apmēru, taču tajā nav deklarēts neviens darbinieks. Pamatojoties uz šo faktu un likumā iestrādāto ienākuma prezumpciju, VID ar galīgo administratīvo aktu uzlika sabiedrībai pienākumu samaksāt valsts budžetā papildus aprēķinātās valsts sociālās apdrošināšanas obligātās iemaksas un iedzīvotāju ienākuma nodokli par sabiedrības valdes locekli.
✔️ Likumdevējs šādām situācijām ir skaidri paredzējis izņēmumu – uzņēmumam šie nodokļi par valdes locekli nav jāmaksā jeb netiek piemērota domājamā ienākuma prezumpcija, ja attiecīgais valdes loceklis saņem atalgojumu vismaz piecu minimālo algu apmērā kādā citā uzņēmumu grupas kapitālsabiedrībā. SIA "ORLANDO" valdes loceklis šo summu uzņēmumu grupā patiešām reāli saņēma, taču šī summa mēneša ietvaros veidojās no vairākām grupas sabiedrībām kopā, nevis tika saņemta no vienas atsevišķas kapitālsabiedrības. Tieši šeit visā krāšņumā izpaudās VID formālisms – iestāde paziņoja, ka likumā vārds "kapitālsabiedrībā" ir rakstīts vienskaitlī. Līdz ar to, VID ieskatā, atalgojums obligāti ir jāsaņem vienā konkrētā uzņēmumā un uzņēmumu grupas ietvaros to nekādā gadījumā nedrīkst summēt. Ja summa nāk no diviem vai trim uzņēmumiem, VID uzskata, ka tam ir tiesības iekasēt nodokļus dubultā.
✔️ Senāts pilnībā noraidīja šādu VID un zemāko instanču tiesu ačgārno interpretāciju, atceļot apgabaltiesas spriedumu un nododot lietu jaunai izskatīšanai. Tiesas spriedumā īpaši uzsvērts, ka gramatiskā iztulkošanas metode ir tikai viena no metodēm, un tiesību piemērošanā nav pareizi vadīties vienīgi pēc tiesību normas sausās vārdiskās jēgas. Senāts vērsa uzmanību uz likumdevēja patieso mērķi. Šīs normas tika ieviestas, lai apkarotu ēnu ekonomiku un novērstu situācijas, kad saimnieciski aktīvas kapitālsabiedrības nedeklarē darbiniekus un nemaksā valsts budžetā darbaspēka nodokļus. Ja valdes loceklis uzņēmumu grupas ietvaros kopsummā jau ir saņēmis likumā noteikto atlīdzību un no tās valstij ir pilnībā samaksāti visi nodokļi, tad likuma mērķis ir pilnībā sasniegts. Senāts secināja, ka tieši saņemtās atlīdzības fakts un apmērs, nevis šo atlīdzību izmaksājušo kapitālsabiedrību skaits, ir izšķirošais apstāklis izņēmuma piemērošanai.
✔️ Šī tiesvedība ir kārtējais kliedzošais piemērs tam, kā iestāde atsakās iedziļināties lietas būtībā. Absurdākais ir tas, ka tiesvedības laikā VID nespēja tiesai nemaz atbildēt uz tieši uzdotu jautājumu – kāda nodokļu aprēķināšanas un iekasēšanas kontekstā vispār ir atšķirība, vai personai atlīdzību piecu minimālo algu apmērā samaksā viena sabiedrība, vai to izdara vairākas sabiedrības kopā. Tā vietā, lai pēc būtības vērtētu faktu, ka valsts budžets nekādus zaudējumus nav cietis un nodokļi par valdes locekļa ienākumiem ir apzinīgi samaksāti, iestāde izvēlējās gadiem ilgi tērēt valsts un noslogotās tiesu sistēmas resursus, strīdoties par to, vai lietvārds likumā ir vienskaitlī vai daudzskaitlī.
⚖️ Darbinieka atlaišana un īpašā aizsardzība: Būtiskas Senāta atziņas darba devējiem un darbiniekiem